Plus-value immobilière en 2026 : calcul, imposition et exonérations
Lorsqu'un propriétaire envisage de vendre une maison ou un appartement, une question revient fréquemment : devra-t-il payer un impôt sur la plus-value immobilière ?
La réponse dépend de plusieurs éléments, notamment de la nature du bien, de sa durée de détention, de son mode d'acquisition et de son utilisation.
Si la vente d'une résidence principale bénéficie généralement d'une exonération totale, la cession d'une résidence secondaire ou d'un investissement locatif peut entraîner une imposition.
Comprendre les principales règles fiscales permet d'anticiper le montant réellement disponible après la vente.
Qu'est-ce qu'une plus-value immobilière ?
La plus-value immobilière correspond, dans son principe, à la différence positive entre le prix de vente d'un bien et son prix d'acquisition.
Prenons un exemple simple.
Un appartement acheté 180 000 euros puis revendu 250 000 euros présente une plus-value brute de 70 000 euros, avant prise en compte des frais, travaux et éventuels abattements fiscaux.
Le calcul définitif est toutefois plus complexe.
Certains frais d'acquisition, travaux éligibles et dépenses liées à la vente peuvent modifier la base imposable, sous réserve de respecter les conditions prévues par la réglementation.
C'est cette plus-value fiscalement déterminée qui sert de base au calcul de l'impôt.
La résidence principale : une exonération particulièrement importante
En France, la vente de la résidence principale bénéficie en principe d'une exonération totale de plus-value immobilière.
Cette exonération concerne le logement constituant la résidence habituelle et effective du propriétaire au moment de sa cession.
Il ne suffit donc pas de déclarer administrativement un bien comme résidence principale pour bénéficier automatiquement de cet avantage fiscal.
L'occupation réelle du logement doit pouvoir être établie.
Certaines situations particulières, notamment lorsqu'un propriétaire a quitté son habitation avant sa vente, peuvent également permettre de conserver l'exonération sous conditions.
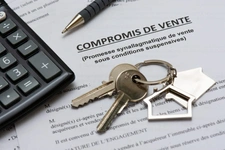
Il est donc préférable de vérifier sa situation avant de signer un compromis.
Résidence secondaire : quelle imposition en 2026 ?
Contrairement à la résidence principale, la vente d'une résidence secondaire peut entraîner une imposition sur la plus-value réalisée.
Pour les particuliers relevant du régime classique des plus-values immobilières, les taux applicables en 2026 sont généralement les suivants :
19 % au titre de l'impôt sur le revenu.
17,2 % au titre des prélèvements sociaux.
Soit un taux global de 36,2 % avant application des abattements pour durée de détention.
Une taxe supplémentaire peut également s'appliquer à certaines plus-values immobilières imposables élevées, notamment lorsqu'elles dépassent 50 000 euros.
Ces taux ne signifient donc pas que chaque vendeur devra payer 36,2 % de sa plus-value brute.
La durée de détention et les éventuelles exonérations peuvent réduire sensiblement l'imposition.
La durée de détention peut réduire progressivement l'impôt
Le régime fiscal prévoit des abattements progressifs selon la durée pendant laquelle le propriétaire a détenu son bien.
Ces abattements commencent à s'appliquer au-delà de la cinquième année de détention.
Les règles sont différentes pour l'impôt sur le revenu et pour les prélèvements sociaux.
Au terme de 22 années de détention, la plus-value est totalement exonérée d'impôt sur le revenu.
Il faut en revanche atteindre 30 années de détention pour bénéficier également d'une exonération totale des prélèvements sociaux.
La date d'acquisition du bien constitue donc un élément essentiel pour anticiper la fiscalité d'une vente.
Comment fonctionne la plus-value lors de la vente d'un bien hérité ?
Lorsqu'un propriétaire vend un bien immobilier reçu par succession, le calcul de la plus-value ne repose généralement pas sur le prix auquel le défunt avait initialement acheté le logement.
La valeur retenue lors de la succession sert en principe de référence pour déterminer la valeur d'acquisition fiscale.
Prenons l'exemple d'un appartement évalué à 200 000 euros lors d'une succession, puis vendu ultérieurement 230 000 euros.
La différence initiale à examiner est de 30 000 euros, avant les éventuels ajustements fiscaux.
La date de transmission, les droits détenus et les frais admissibles doivent également être pris en compte.
Une succession ne signifie donc pas automatiquement que la vente sera exonérée de plus-value.
Existe-t-il d'autres situations permettant une exonération ?
La réglementation prévoit plusieurs cas particuliers d'exonération, sous conditions.
La première vente d'un logement autre que la résidence principale peut notamment bénéficier d'une exonération lorsque le vendeur n'a pas été propriétaire de sa résidence principale au cours des quatre années précédentes et qu'il réemploie tout ou partie du prix de cession pour acquérir ou construire sa résidence principale dans un délai de 24 mois.
L'exonération est alors proportionnelle à la fraction du prix effectivement réemployée, et ne peut être utilisée qu'une seule fois.
D'autres dispositions concernent notamment certaines ventes de faible montant, des propriétaires retraités ou titulaires d'une carte mobilité inclusion invalidité sous conditions de ressources, ainsi que des situations particulières prévues par la loi.
Ces exonérations ne sont pas automatiques et nécessitent une vérification précise.
Les travaux peuvent-ils réduire la plus-value imposable ?
Certains travaux peuvent être pris en compte dans le calcul fiscal de la plus-value immobilière.
Il peut notamment s'agir de dépenses de construction, de reconstruction, d'agrandissement ou d'amélioration répondant aux critères légaux.
Pour les biens détenus depuis plus de cinq ans, un forfait de travaux égal à 15 % du prix d'acquisition peut, sous certaines conditions, être retenu sans justification du montant réel des dépenses.
Les règles diffèrent toutefois selon la nature des travaux, leur mode de réalisation et leur éventuelle prise en compte fiscale antérieure.
Toutes les dépenses d'entretien ou de décoration ne sont donc pas automatiquement déductibles.
Le cas particulier des biens exploités en location meublée
La vente d'un logement exploité en location meublée non professionnelle mérite une attention spécifique.
Depuis la réforme applicable aux cessions réalisées à compter du 15 février 2025, les amortissements fiscalement déduits pendant la période de location doivent, en principe, être pris en compte dans le calcul de la plus-value immobilière, sous réserve des exceptions prévues par la loi.
Cette évolution peut modifier sensiblement la fiscalité de revente d'un logement exploité sous le régime réel.
Avant de vendre un bien ayant fait l'objet d'une activité de location meublée, il est donc particulièrement important de faire examiner le dossier par le notaire et, si nécessaire, par l'expert-comptable.
Pourquoi anticiper la fiscalité avant la mise en vente ?
La fiscalité immobilière peut avoir des conséquences importantes sur le montant effectivement perçu par le vendeur.
Une estimation immobilière permet de déterminer la valeur probable d'un logement sur le marché, mais elle ne suffit pas à connaître le produit net disponible après la transaction.
Il faut également tenir compte du remboursement éventuel d'un emprunt, des frais liés à la vente et de l'imposition applicable.
Une simulation réalisée avec le notaire permet d'intégrer ces éléments avant de prendre une décision.
Vendre dans de bonnes conditions commence par une bonne préparation
Qu'il s'agisse d'une résidence secondaire, d'un appartement locatif ou d'une maison reçue par succession, chaque projet immobilier présente des particularités fiscales.
À Caluire-et-Cuire, dans le Val de Saône et sur les communes environnantes, une estimation argumentée constitue une première étape pour préparer une vente.
Elle peut être complétée par une analyse fiscale réalisée avec le notaire afin de déterminer les conséquences financières de la transaction.
Avant de commercialiser votre bien, prendre le temps d'étudier sa valeur et les conditions de sa cession permet d'aborder votre projet avec davantage de visibilité.